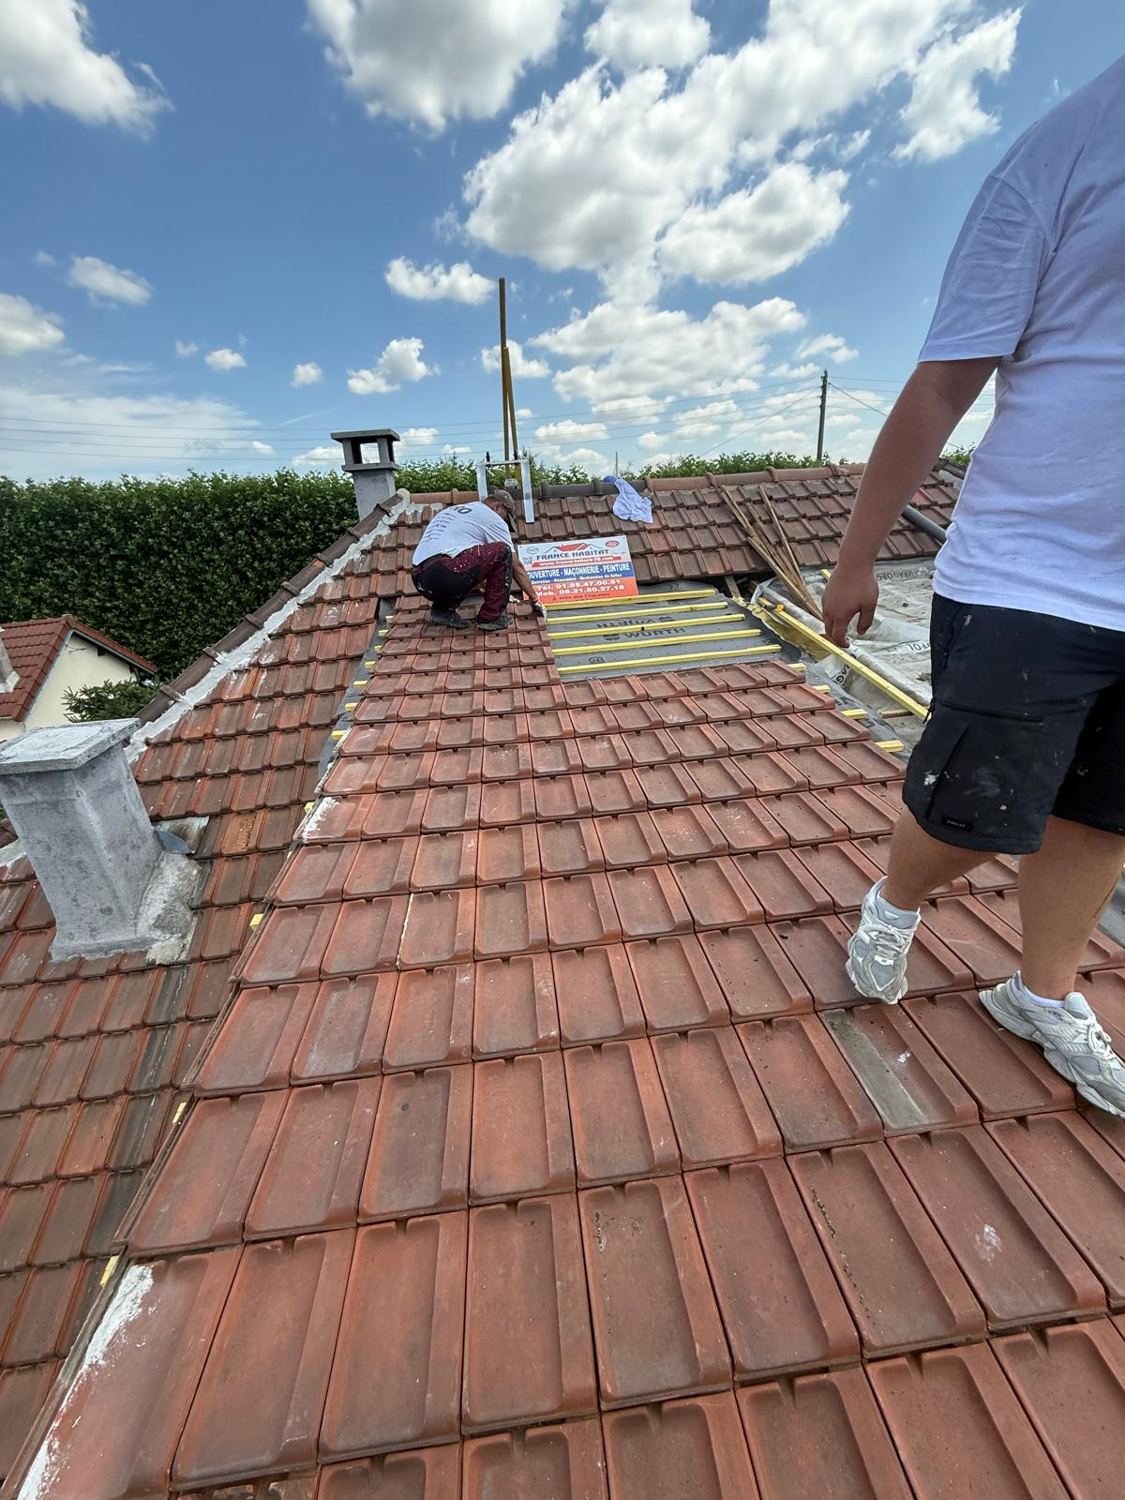
- Sécurisez les abords et ne montez pas sur le toit.
- Déclarez le sinistre à votre assurance dans les délais.
- Faites bâcher, gardez les factures et attendez l'accord de l'assureur pour les gros travaux.
Sécuriser d'abord
Éloignez les personnes et les voitures des zones sous la toiture endommagée : une tuile ou une ardoise mal accrochée peut tomber plusieurs heures après la tempête. Si un câble électrique ou téléphonique a été arraché, ne le touchez pas et prévenez le gestionnaire du réseau.
La garantie tempête de votre contrat
La plupart des contrats multirisques habitation incluent une garantie tempête. Elle s'applique en général au-delà d'une certaine intensité de vent, définie dans votre contrat, ou quand de nombreux bâtiments du secteur sont touchés. Lisez les conditions : franchise, plafonds, exclusions.
Déclarer le sinistre
- Respectez le délai de déclaration prévu par votre contrat.
- Joignez des photos de la toiture, des débris et des dégâts intérieurs.
- Indiquez la date et l'heure de l'événement.
- Ajoutez le devis de réparation du couvreur dès que vous l'avez.
Si un état de catastrophe naturelle est reconnu par arrêté, un délai spécifique s'applique à compter de sa publication.
Les mesures conservatoires
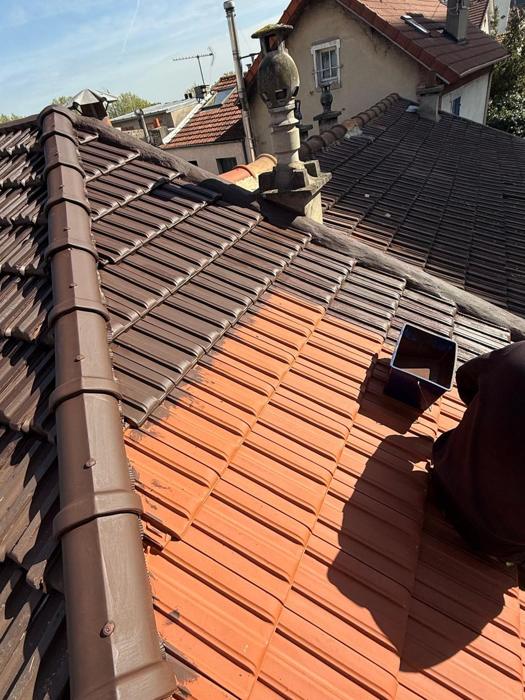
Vous avez le droit, et même le devoir, de limiter l'aggravation des dégâts. Faire bâcher la toiture ou remettre en place les tuiles déplacées entre dans ce cadre. Conservez la facture : ces frais sont en général pris en compte par l'assureur.
Pour la réparation définitive, attendez si besoin le passage de l'expert, sauf urgence. Photographiez tout avant et après.
En profiter pour renforcer
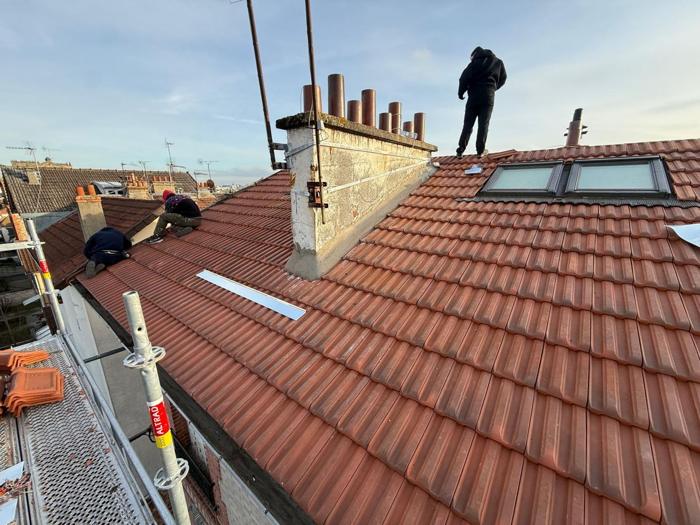
Une tempête révèle les points faibles de la toiture : rives, faîtage, tuiles non fixées. Lors de la réparation, demandez au couvreur de renforcer ces zones. L'assureur prend en charge la remise en état, pas l'amélioration, mais le surcoût est souvent modeste au regard du risque évité.